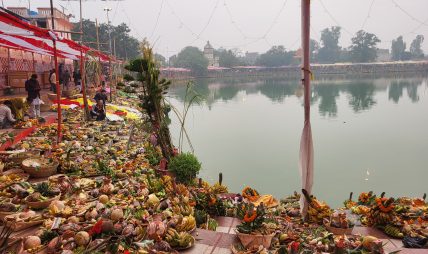


 जनकपुरधामको प्रशिद्ध गंगासागर पोखरीमा छठ गर्नेकाे भीड
तरलता व्यवस्थापनको दबाबमा बैंकहरू, भदौमा पनि निक्षेपको ब्याजदर घट्यो
वि.सं.२०८३ साउन ३१ आइतवार १०:००
1.62K
shares
shares

काठमाडौं । बैंकिङ प्रणालीमा कर्जाको माग अपेक्षाकृत कमजोर रहँदा बैंक तथा वित्तीय संस्थामा तरलता थुप्रिने क्रम जारी छ । यसको प्रभाव वाणिज्य बैंकहरूले भदौका लागि सार्वजनिक गरेको निक्षेपको ब्याजदरमा पनि देखिएको छ ।
२० वाणिज्य बैंकमध्ये पाँच बैंकले साउनको तुलनामा ब्याजदर घटाएका छन् भने अधिकांश बैंकले अघिल्लो महिनाकै दरलाई निरन्तरता दिएका छन् । भदौमा व्यक्तिगत निक्षेपतर्फ बैंकहरूले दिने औसत अधिकतम ब्याजदर ४.१३६ प्रतिशतमा सीमित भएको छ । साउनमा यस्तो दर ४.१६७५ प्रतिशत थियो । अर्थात् एक महिनामै औसत अधिकतम दर ०.०३१५ प्रतिशतविन्दुले घटेको हो ।
संस्थागत निक्षेपमा पनि ब्याजदर घटेको छ । साउनमा औसत ३.११६ प्रतिशत रहेको संस्थागत निक्षेपको अधिकतम दर भदौमा ३.०८१ प्रतिशतमा झरेको छ । यसले बैंकहरूबीच निक्षेप तान्नभन्दा उपलब्ध स्रोतको लागत कम गर्ने प्रतिस्पर्धा बढेको संकेत गर्छ ।
सिद्धार्थको सबैभन्दा ठूलो कटौती
भदौमा ब्याजदर घटाउने पाँच बैंकमध्ये सिद्धार्थ बैंकले व्यक्तिगत निक्षेपमा सबैभन्दा ठूलो कटौती गरेको छ । बैंकले व्यक्तिगततर्फ ०.२९ प्रतिशतविन्दुले दर घटाएर ३.७६ प्रतिशत कायम गरेको छ । संस्थागत निक्षेपमा पनि ०.२० प्रतिशतविन्दु घटाउँदै ३.०५ प्रतिशतमा झारेको छ ।
नेपाल बैंकले व्यक्तिगत निक्षेपको दर ०.१० प्रतिशतविन्दुले घटाएर ४.१५ प्रतिशत कायम गरेको छ । संस्थागत निक्षेपमा भने ०.५० प्रतिशतविन्दुको ठूलो कटौती गर्दै ३.५० प्रतिशतमा सीमित गरेको छ । त्यस्तै, सिटिजन्स बैंकले व्यक्तिगत निक्षेपको ब्याजदर घटाएर ३.८५ प्रतिशत कायम गरेको छ । कुमारी बैंकले ३.७६ प्रतिशत तथा स्ट्यान्डर्ड चार्टर्ड बैंकले ३.८० प्रतिशत ब्याजदर कायम गरेका छन् ।
१५ बैंकले पुरानै ब्याजदरलाई दिए निरन्तरता
भदौमा ब्याजदर परिवर्तन नगर्ने बैंकको संख्या भने १५ रहेको छ। नबिल बैंक र प्रभु बैंकले व्यक्तिगत निक्षेपमा अधिकतम ४.५५ प्रतिशत ब्याजदर कायम गर्दै उच्च दरको सूचीमा छन् ।
नेपाल इन्भेष्टमेन्ट मेगा, एनएमबी, सानिमा, माछापुच्छ्रे, राष्ट्रिय वाणिज्य र ग्लोबल आइएमईलगायत बैंकले पनि साउनमा कायम गरेको दरलाई नै भदौमा निरन्तरता दिएका छन् ।
बैंकिङ प्रणालीमा पर्याप्त रकम उपलब्ध भए पनि कर्जाको माग सोही अनुपातमा बढ्न सकेको छैन । फलस्वरूप बैंकहरूमा निक्षेप बढ्दै जाने तर कर्जा विस्तार अपेक्षाकृत सुस्त रहने अवस्था छ । यस्तो अवस्थामा निक्षेपका लागि बढी ब्याज तिर्नुभन्दा लागत घटाउने रणनीति बैंकहरूले अपनाएका हुन् ।
बैंकिङ प्रणालीमा तरलता सहज रहने अवस्था कायम रहेमा आगामी महिनाहरूमा पनि निक्षेपको ब्याजदरमा ठूलो वृद्धि हुने सम्भावना कमजोर देखिन्छ । यसले निक्षेपकर्ताको प्रतिफलमा दबाब सिर्जना गरे पनि अर्कोतर्फ बैंकहरूको स्रोत लागत घटाएर कर्जाको ब्याजदरलाई थप प्रतिस्पर्धी बनाउने आधार तयार गर्न सक्छ ।